Introduction
Obtenir un crédit immobilier en Côte d’Ivoire est une étape clé pour concrétiser un projet d’achat, de construction ou d’investissement. Mais entre le dossier bancaire, les justificatifs, l’étude de solvabilité, les délais d’analyse et les exigences des banques, beaucoup de demandeurs se sentent vite perdus.
Ce guide Immobat détaille point par point ce que les banques attendent réellement, les étapes du parcours, les délais moyens observés, et les astuces concrètes pour maximiser ses chances d’obtenir un financement.
1) Comprendre comment les banques évaluent votre profil
🔍 Ce que les banques veulent savoir
Les banques ivoiriennes (SGCI, NSIA Banque, BNI, ECOBANK, BOA, etc.) vérifient avant tout :
Stabilité financière : régularité du salaire ou revenus professionnels.
Endettement : le taux d’endettement doit rester idéalement en dessous de 33%.
Capacité d’épargne : un effort d’épargne constant rassure.
Ancienneté professionnelle : souvent 12 à 24 mois minimum pour les salariés.
Sérieux financier : incidents bancaires, crédits en cours, comportement du compte…
2) Le dossier complet à fournir pour un crédit immobilier
Un dossier incomplet ralentit tout. Voici les documents que la plupart des banques demandent :
✔️ Documents personnels
Copie CNI ou carte de séjour
Extrait de naissance / jugement supplétif
Certificat de mariage (si applicable)
✔️ Documents financiers
Trois derniers bulletins de salaire
Attestation de travail et de salaire
Relevés bancaires des 3 à 6 derniers mois
Éventuels crédits en cours
✔️ Documents liés au projet
Promesse de vente ou contrat d’achat
Plan architectural + devis validés (construction)
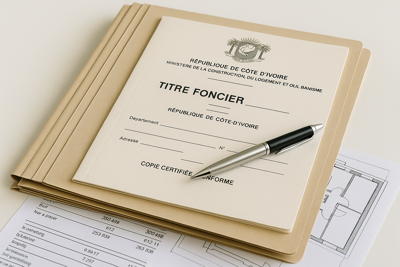
ACD / titre foncier / attestation de propriété
Factures pro forma ou devis travaux
📝 Astuce Immobat
👉 Monte un dossier extrêmement clair, paginé, sans zones d’ombre : c’est un critère déterminant.
3) Les étapes du processus de demande de crédit
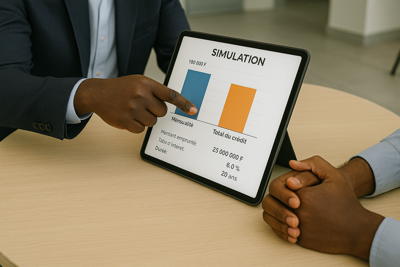
Étape 1 — Pré-analyse / simulation
Le conseiller vérifie rapidement la solvabilité, estime le montant possible, le taux, la durée, et donne une première orientation.
Étape 2 — Dépôt du dossier complet
Une fois tous les documents rassemblés, le demandeur dépose officiellement sa demande.
Étape 3 — Analyse bancaire approfondie
Analyse de revenus
Vérification du taux d’endettement
Contrôle anti-fraude
Étude du projet immobilier
Vérification foncière (selon la banque)
Étape 4 — Accord de principe ou refus
En général sous 7 à 21 jours.
Étape 5 — Mise en place des garanties
Selon les banques :
Hypothèque
Assurance décès-invalidité
Cautionnement (SGCI, etc.)
Étape 6 — Déblocage des fonds
Déblocage total (achat) ou progressif (construction).
4) Délais moyens pour obtenir un crédit immobilier
Les délais varient selon :
la banque choisie,
la complexité du dossier,
le type de projet (achat VS construction),
la disponibilité du titre foncier ou ACD.
⏱️ Délais moyens en Côte d’Ivoire
Pré-analyse : 48h
Analyse complète du dossier : 1 à 3 semaines
Mise en place des garanties : 2 à 4 semaines
Déblocage final : 1 à 2 semaines
⏳ Total : 4 à 8 semaines en moyenne
(Parfois plus si le foncier n’est pas clair.)
5) Les coûts associés : à prévoir impérativement
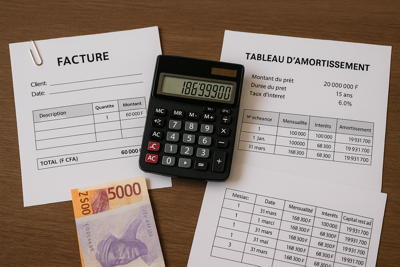
Le crédit immobilier entraîne plusieurs frais, souvent mal anticipés :
💰 Les principaux frais
Frais de dossier : 50 000 à 200 000 F CFA
Frais d’hypothèque : variable selon le bien
Assurance emprunteur : environ 0,3 à 0,7% du montant
Frais de notaire : 6 à 8% du prix du bien
Frais d’expertise : selon la banque
📊 Astuce Immobat
Toujours demander un plan de remboursement écrit avant signature.
6) Les difficultés les plus fréquentes
Titre foncier non disponible ou ACD incomplet
Revenus jugés instables
Taux d’endettement trop élevé
Dossier mal monté
Défaut de transparence sur les crédits en cours
Promoteur non validé par la banque (achat sur plan)
7) Astuces pour maximiser vos chances d’obtenir le crédit
⭐ 1 — Avoir une épargne régulière pendant 6 mois minimum
Les banques adorent ça.
⭐ 2 — Réduire ou solder certaines dettes avant de déposer le dossier
Un taux d’endettement bas = beaucoup plus de chances.
⭐ 3 — Travailler avec un promoteur ou constructeur reconnu
Certains ont des accords directs avec les banques.
⭐ 4 — Préparer un dossier super propre
Indexé, paginé, sans manquants.
⭐ 5 — Demander plusieurs simulations avant le dépôt officiel
Jamais déposer un dossier sans comparer.
⭐ 6 — Négocier l’assurance emprunteur
Parfois 100 000 à 300 000 F CFA d’économie sur la durée.
⭐ 7 — Prévoir de la trésorerie pour les frais annexes
C’est souvent ce qui bloque au dernier moment.
8) Quelle banque choisir ? Petit comparatif rapide
✔️ SGCI
Forte expérience dans l’immobilier
Produits variés
− Délais parfois longs
✔️ NSIA Banque
Souplesse sur les profils salariés
Bon suivi clientèle
✔️ ECOBANK
Process digitalisé
− Plus strict sur les revenus
✔️ BNI
Solutions pour fonctionnaires
− Peu flexible pour les indépendants
9) Conclusion
Obtenir un crédit immobilier en Côte d’Ivoire n’est pas compliqué quand on connaît les règles du jeu. Avec un dossier bien monté, une situation financière claire et un projet solide, les chances d’obtenir un accord augmentent fortement.
Ce guide vous donne la feuille de route : il ne vous reste plus qu’à préparer vos documents et solliciter votre première simulation.
Pour approfondir ce sujet, consultez également nos guides sur préparer un dossier de crédit solide et simuler un crédit immobilier. Faites vérifier les conditions juridiques et financières propres à votre situation auprès des professionnels compétents.