⭐ Introduction
Avant d’entamer un projet immobilier — achat d’un appartement témoin, construction d’une villa à Bingerville ou acquisition d’un terrain à Cocody — la première étape incontournable est la simulation de crédit immobilier. C’est elle qui vous permet de savoir jusqu’où vous pouvez aller sans fragiliser votre budget.
Comprendre les critères bancaires, vos charges, la durée optimale et les taux appliqués en Côte d’Ivoire est essentiel pour éviter les mauvaises surprises et renforcer votre dossier.
1️⃣ Comprendre la capacité d’emprunt : le cœur de la simulation
La banque ne finance pas un montant au hasard : elle se base sur des critères techniques, précis et relativement standardisés.
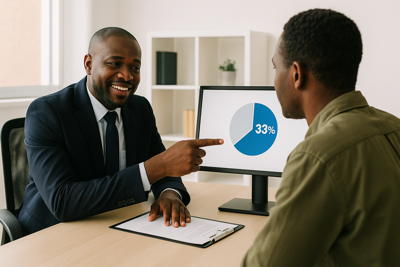
1. Le taux d’endettement : la règle des 33 %
La plupart des banques ivoiriennes considèrent que vos charges de crédit ne doivent pas dépasser 33 % de vos revenus mensuels stables.
📌 Exemple simple
Si vous gagnez 600 000 F CFA, votre mensualité maximale sera autour de 198 000 F CFA.
2. Le reste à vivre : le critère invisible mais essentiel
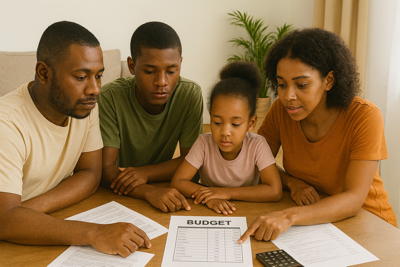
Même si vous respectez les 33 %, la banque vérifie que vous avez un budget suffisant pour vivre correctement après la mensualité.
Cela dépend :
de la situation familiale (célibataire, couple, enfants),
du niveau de loyer actuel,
des charges récurrentes (transport, scolarité, etc.).
3. Les revenus pris en compte
La banque privilégie les revenus :
stables (salariés CDI, fonction publique),
récurrents (primes fixes, pensions),
justifiables sur au moins 6 à 12 mois.
Revenus souvent moins retenus :
commissions variables,
business instable,
revenus informels.
2️⃣ Calculer votre mensualité maximale
Une fois les revenus évalués, on peut déterminer votre mensualité plafond.
Formule simplifiée
⚠️ Attention :
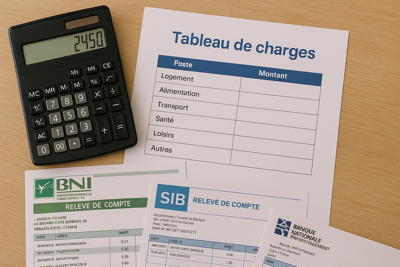
Si vous avez un crédit voiture, un prêt scolaire ou un crédit de consommation, cela réduit d’autant votre capacité.
3️⃣ Choisir la durée du crédit : un levier très puissant
La durée influence fortement trois choses :
votre mensualité,
votre montant empruntable,
le coût total du crédit.
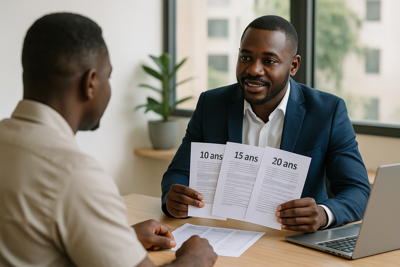
Durées courantes en Côte d’Ivoire
10 ans
15 ans
20 ans
25 ans (plus rare, réservé à certains profils)
Effet mécanique
Plus la durée est longue, plus :
la mensualité baisse,
le montant empruntable augmente,
MAIS le coût du crédit explose.
📌 Exemple
Pour une mensualité fixe de 200 000 F CFA, vous pouvez emprunter :
~15 M CFA sur 10 ans
~22 M CFA sur 15 ans
~27 M CFA sur 20 ans
4️⃣ Le taux d’intérêt : un petit chiffre qui change tout
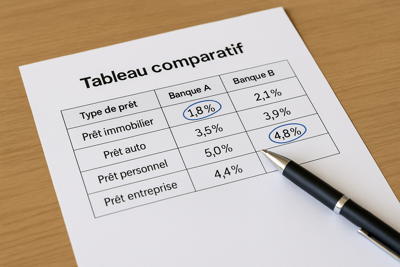
En Côte d’Ivoire, les taux pratiqués varient selon :
le profil emprunteur (fonctionnaire, salarié privé, diaspora, entrepreneur),
la banque,
la durée,
le produit (PTZ, crédit logement classique, hypothécaire, VEFA).
Ordres de grandeur (tendance 2024–2025)
Taux moyen : 6,5 % à 8,5 %
Diaspora : souvent plus élevé (+1 à +2 %)
Fonction publique : souvent plus bas (conventions)
L’impact du taux sur votre capacité
Un taux qui passe de 7 % à 8 % peut réduire votre montant empruntable de plusieurs millions.
5️⃣ L’apport personnel : un accélérateur puissant
Plus votre apport est élevé, plus :
votre mensualité diminue,
votre endettement baisse,
votre dossier devient attractif.
En pratique en Côte d’Ivoire
Un apport de 10 % à 20 % est fortement recommandé :
frais de notaire (environ 6 à 8 %)
début des travaux (dans le cas d’une construction)
premier apport VEFA
➡️ Avec 5 M CFA d’apport, vous pouvez souvent obtenir 7 à 10 M CFA de financement supplémentaire.
6️⃣ Exemples de simulations complètes
Voici trois profils typiques du marché ivoirien :
Profil 1 : Salarié – revenus 600 000 F / mois
Mensualité max ≈ 198 000 F
Sur 15 ans → environ 20 à 22 M CFA possibles
Avec apport 4 M → capacité totale ≈ 24–26 M CFA
Profil 2 : Couple – 1 200 000 F revenus cumulés
Mensualité max ≈ 396 000 F
Sur 20 ans → 45 à 48 M CFA
Avec apport 10 M → capacité totale ≈ 55 à 58 M CFA
Profil 3 : Entrepreneur avec revenus irréguliers
Revenu pris en compte limité
Capacité souvent réduite de 20–30 %
Apport fortement recommandé
7️⃣ Comment améliorer votre capacité d’emprunt ?
✔ Augmenter votre apport
Même 1 ou 2 millions de plus peuvent jouer.
✔ Allonger la durée
Mais uniquement si cela reste raisonnable.
✔ Réduire vos crédits en cours
Un rachat ou un remboursement anticipé peut booster la simulation.
✔ Déclarer tous les revenus stables
Ne négligez pas : primes fixes, loyers réguliers, revenus professionnels déclarés.
✔ Acheter en couple
Combine les revenus → démultiplie la capacité.
8️⃣ Conclusion : une simulation, c’est votre GPS budgétaire immobilier
La simulation de crédit immobilier n’est pas un simple calcul automatique : c’est un véritable outil de stratégie d’achat.
Elle vous aide à anticiper les exigences bancaires, à ajuster votre apport personnel, à optimiser la durée du prêt et, surtout, à éviter les mauvaises surprises au moment de la demande réelle.
Une simulation bien réalisée vous offre une vision claire de ce que vous pouvez emprunter aujourd’hui — et de ce que vous pourriez emprunter demain en améliorant certains points de votre profil. Avec une bonne préparation, votre projet immobilier devient non seulement plus accessible, mais surtout plus maîtrisé.
Pour approfondir ce sujet, consultez également nos guides sur obtenir un crédit immobilier et comparer achat comptant et achat à crédit. Faites vérifier les conditions juridiques et financières propres à votre situation auprès des professionnels compétents.