Un dossier de crédit immobilier en Côte d’Ivoire doit présenter clairement les revenus, les charges, l’apport personnel, le projet d’achat ou de construction et les pièces justificatives demandées par la banque. Les exigences varient selon l’établissement et le profil de l’emprunteur.
Introduction
Monter un dossier de crédit immobilier ne se résume pas à rassembler quelques documents : c’est un véritable exercice de préparation stratégique.
En Côte d’Ivoire, où les banques renforcent leurs exigences face aux évolutions économiques, un dossier solide peut faire toute la différence entre un accord rapide et un refus inattendu. Plus votre profil est clair, cohérent et rassurant, plus vous augmentez vos chances d’obtenir un financement dans de bonnes conditions.
Cet article vous guide pas à pas pour comprendre ce que les banques attendent réellement et comment présenter un dossier irréprochable, capable de convaincre dès la première analyse.
1. Comprendre ce que recherchent réellement les banques
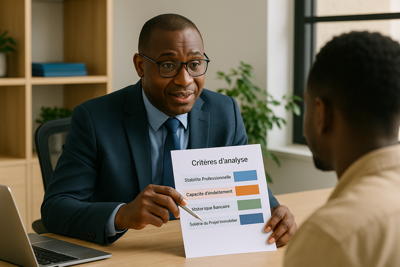
Avant même de commencer à réunir les documents, il faut savoir sur quoi la banque va vous évaluer. En Côte d’Ivoire, les établissements financiers analysent quatre grands piliers :
La stabilité professionnelle (ancienneté, type de contrat, régularité du revenu)
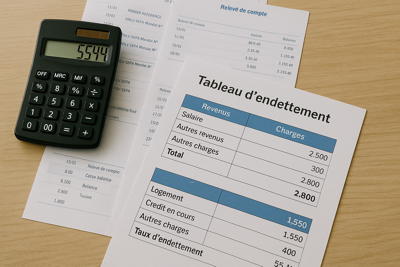
La capacité d’endettement (taux d’endettement ≤ 33% en général)
L’historique bancaire (absence d’incidents de paiement, gestion saine du compte)
La solidité du projet immobilier (prix cohérent, localisation, valeur à la revente)
👉 Plus ces éléments sont cohérents, plus votre dossier inspire confiance.
2. Préparer un dossier administratif complet et irréprochable
Les banques apprécient un dossier propre, structuré et complet dès le premier dépôt. Cela donne une image de sérieux et évite les allers-retours.
Documents généralement demandés :
Pièce d’identité + CNI biométrique
Trois derniers bulletins de salaire (ou relevés d’activité si entrepreneur)
Contrat de travail / Attestation d’emploi
Relevés bancaires des trois à six derniers mois
Justificatif de domicile
Extrait de naissance
Attestation de non-redevance / fiscalité si nécessaire
👉 Pour les expatriés et la diaspora : la banque demandera souvent preuve d’adresse, contrat de travail, et parfois un garant local.
3. Soigner son profil financier
C’est ici que tout se joue.
A. Maintenir un bon comportement bancaire
Éviter les découverts les 6 mois précédant la demande
Réduire ou solder ses crédits à la consommation
Éviter les dépenses “impulsives” visibles sur les relevés
Présenter un compte stable, pas surchargé de transferts privés irréguliers
B. Constituer un apport raisonnable
En Côte d’Ivoire, un apport de 10 à 20 % est idéal.
Il prouve votre implication dans le projet.
C. Sécuriser des revenus réguliers
La banque privilégie :
CDI ou fonction publique
Entrepreneurs avec 2 ans de bilans minimum
Diaspora avec contrats solides
4. Présenter un projet immobilier bien ficelé
Un excellent profil financier ne suffit pas si le projet paraît flou.
Ce que la banque veut voir :
Promoteur fiable et noté
Devis précis (rénovation ou construction)
Compromis de vente / promesse d’achat clair
Étude de faisabilité (construction)
Analyse de localisation (Bingerville, Cocody, Songon, Abatta, etc.)
Valeur de revente potentielle
Plan de financement détaillé
👉 Le dossier doit convaincre que le projet est réaliste, pas surévalué et rentable.
5. Rédiger une note explicative claire et professionnelle
Beaucoup d’emprunteurs négligent cet élément… alors que c’est le plus puissant pour démarquer son dossier.
Cette note doit contenir :
Votre situation actuelle
La motivation du projet
Votre capacité d’apport
Votre plan de carrière (si pertinent)
Vos garanties (hypothèque, caution, épargne disponible)
Vos forces (ancienneté emploi, gestion des comptes, stabilité familiale, etc.)
👉 L’objectif : humaniser votre dossier et rassurer le comité d’octroi de crédit.
6. Anticiper les garanties exigées par les banques
En Côte d’Ivoire, les garanties les plus courantes sont :
Hypothèque sur le bien financé
Compte bloqué (souvent pour entrepreneurs ou profils jugés “instables”)
Caution logement
Assurance décès-invalidité obligatoire
👉 Plus vous proposez ces garanties en amont, plus votre dossier paraît maîtrisé.
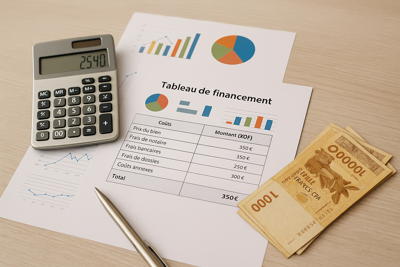
7. Préparer un plan de financement cohérent
Il doit être calculé avec précision, en tenant compte de tous les coûts :
Prix du bien
Frais de notaire (6 à 8 %)
Frais bancaires
Frais de dossier
Coûts annexes (travaux, aménagement, taxes)
👉 Une erreur fréquente : oublier les frais de notaire, ce qui fragilise immédiatement le dossier.
8. Comparer les offres et optimiser son dossier avant dépôt
Ne jamais déposer un dossier “comme ça”.
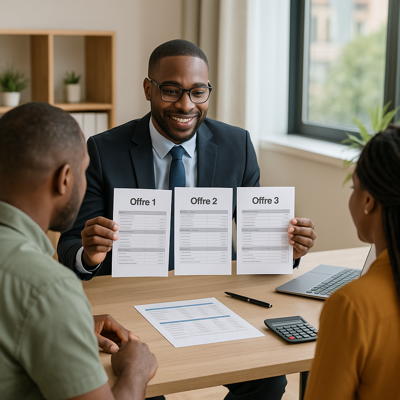
Toujours pré-tester auprès de plusieurs banques.
Conseils :
Faire au moins 3 simulations (NSIA Banque, BNI, SGCI, EcoBank, etc.)
Demander une pré-analyse rapide du dossier
Corriger les points faibles avant dépôt final
Vérifier le taux effectif global (TEG), pas seulement le taux nominal
👉 Un dossier déjà validé en pré-analyse a 30 à 40 % de chances supplémentaires d’être accepté en commission.
9. Travailler avec un courtier ou un conseiller indépendant (optionnel mais puissant)
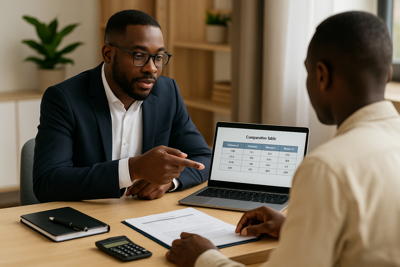
Un courtier peut :
Optimiser votre dossier
Vous orienter vers la bonne banque
Négocier le taux
Accélérer les délais
Anticiper les exigences du comité de crédit
👉 Pour les dossiers diaspora ou entrepreneurs, c’est souvent un énorme plus.
10. Vérifier l’ensemble du dossier avant dépôt
Un dossier incomplet = recalage immédiat ou retard de plusieurs semaines.
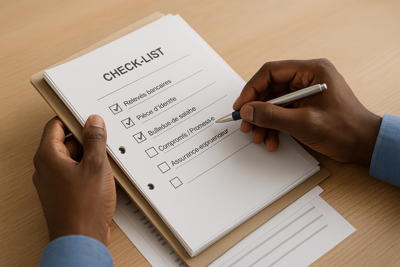
Check-list finale :
Tous les documents à jour
Relevés bancaires lisibles
Absence d’anomalies visibles (découvert, chèques rejetés…)
Plans lisibles
Note explicative rédigée
Projet cohérent et réaliste
Conclusion
Monter un dossier de crédit solide, c’est avant tout montrer à la banque que vous maîtrisez votre situation, que votre projet est cohérent, et que vous représentez un risque faible.
Avec un dossier complet, structuré, argumenté et appuyé par un projet clair, vos chances d’obtenir votre financement augmentent considérablement.
Pour approfondir ce sujet, consultez également nos guides sur obtenir un crédit immobilier et simuler un crédit immobilier. Faites vérifier les conditions juridiques et financières propres à votre situation auprès des professionnels compétents.
Questions fréquentes sur le dossier de crédit immobilier
Comment préparer un dossier de crédit immobilier en Côte d’Ivoire ?
Commencez par demander la liste des pièces à votre banque : justificatifs d’identité, revenus, charges, apport et documents du projet. Les exigences dépendent du profil et de l’établissement.
Un apport personnel est-il toujours obligatoire ?
Les conditions varient selon la banque, le type de financement et les garanties. Demandez une simulation écrite plutôt que de retenir un pourcentage unique.