Assurance chantier en Côte d’Ivoire : avant l’ouverture des travaux, le constructeur et le maître d’ouvrage doivent vérifier les assurances exigées selon leurs responsabilités, ainsi que les garanties adaptées aux risques du chantier. Les frais d’assurance varient selon les devis ; les garanties et exclusions figurent dans la police souscrite.
Cadre légal : l’article 236 du Code de la construction et de l’habitat (loi n° 2019-576) impose au constructeur une assurance couvrant les risques inhérents à l’activité de construction dès l’ouverture du chantier. Les articles 237 à 240 précisent d’autres responsabilités et assurances. Une réforme examinée en 2026 a clarifié la distinction entre tous risques chantier, responsabilité décennale du constructeur et responsabilité civile du propriétaire ; vérifiez son texte consolidé, ses dates d’application et les éventuels décrets avant de conclure sur les obligations exactes. Code de la construction, articles 236 à 240 ; gouvernement : objectifs de la réforme.
1️⃣ Pourquoi une assurance chantier est indispensable ?
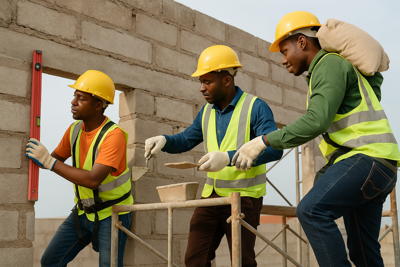
Même pour un chantier “simple” — une villa R+1, une clôture, une extension — les risques sont nombreux : effondrement partiel, chute d’un ouvrier, vol de matériaux, sinistre lié à une mauvaise manipulation…
L’assurance chantier n’est pas seulement un confort : elle peut réduire l’exposition financière du maître d’ouvrage et des entreprises dans les limites du contrat et faciliter la reprise des travaux après certains sinistres couverts.
2️⃣ Quelles sont les assurances obligatoires sur un chantier ?
2️⃣.1. L’Assurance Responsabilité Civile Professionnelle (RC Pro)
Le Code ivoirien de la construction prévoit une obligation de couverture des risques de construction et de responsabilité selon le rôle de chaque intervenant. Il faut vérifier les polices exigibles pour le chantier concerné ; une RC professionnelle générique ne remplace pas nécessairement les garanties prévues par les textes.
chute d’un matériau sur un voisin,
détérioration d’un mur mitoyen,
blessure d’un passant,
endommagement de réseaux enterrés.
La RC Pro évite que le maître d’ouvrage soit poursuivi à la place de l’entreprise.
2️⃣.2. L’Assurance Individuelle Accident (AIA) pour les travailleurs
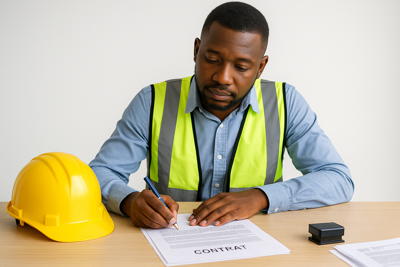
Même si certains ouvriers sont employés “à la journée”, le maître d’ouvrage peut être tenu responsable s’ils travaillent sur son chantier.
L’AIA couvre :
invalidité,
incapacité temporaire,
décès accidentel.
Cette assurance protège aussi légalement le maître d’ouvrage contre une action des ayants droit si un accident survient.
2️⃣.3. L’Assurance Tous Risques Chantier (TRC)
Assurance des risques de chantier : la couverture n’est pas simplement facultative : l’article 236 du Code de la construction et de l’habitat de 2019 prévoit une assurance à l’ouverture du chantier. Les garanties effectivement incluses dans une police TRC doivent être vérifiées auprès de l’assureur.
incendie, effondrement, tempête, inondation,
vandalisme ou vol de matériaux,
bris accidentel de matériel,
erreur de conception ou malfaçon découverte en cours de travaux.
Une indemnisation éventuelle dépend des conditions, plafonds et exclusions du contrat.
3️⃣ Combien coûtent les assurances chantier ?
Les coûts varient selon :
la nature du chantier (villa, immeuble, extension),
le budget total des travaux,
les entreprises impliquées,
les risques environnementaux (zone inondable, zone dense, proximité voie publique).
3️⃣.1. RC Pro
Tarif sur devis : les primes dépendent du coût des travaux, des risques, des garanties, des franchises, des plafonds et de la compagnie. Aucun barème commercial unique n’est confirmé ici : demandez plusieurs devis écrits adaptés au chantier.
3️⃣.2. Assurance Individuelle Accident (AIA)
Tarif sur devis : les primes dépendent du coût des travaux, des risques, des garanties, des franchises, des plafonds et de la compagnie. Aucun barème commercial unique n’est confirmé ici : demandez plusieurs devis écrits adaptés au chantier.
3️⃣.3. Tous Risques Chantier (TRC)
Tarif sur devis : les primes dépendent du coût des travaux, des risques, des garanties, des franchises, des plafonds et de la compagnie. Aucun barème commercial unique n’est confirmé ici : demandez plusieurs devis écrits adaptés au chantier.
4️⃣ Quels sont les risques en cas d’absence d’assurance ?
4️⃣.1. Risque financier majeur
Sans TRC ni RC Pro, le maître d’ouvrage doit supporter seul :
la reconstruction d’un mur effondré,
la réparation d’une toiture endommagée par une tempête,
les dommages causés au voisinage.
Une seule mauvaise manœuvre peut ajouter des millions de FCFA au budget initial.
4️⃣.2. Risque juridique et pénal
Sans couverture :
un ouvrier blessé peut poursuivre le propriétaire du chantier,
un voisin peut exiger réparation immédiate,
la mairie peut ordonner l’arrêt des travaux.
Les procédures peuvent durer plusieurs années et bloquer la revente du bien.
4️⃣.3. Risque de perte totale du chantier
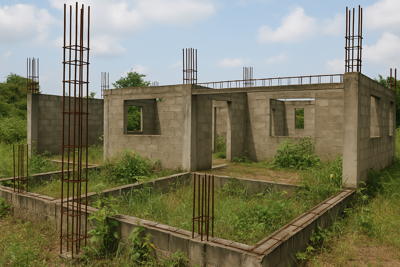
En cas de sinistre grave (incendie, effondrement), sans assurance,
➡️ le chantier peut être abandonné faute de moyens pour recommencer.
C’est l’un des scénarios les plus fréquents dans les litiges immobiliers en Côte d’Ivoire.
5️⃣ Qui doit souscrire quelle assurance ?
Le maître d’ouvrage doit s’assurer que :
l’entreprise dispose d’une RC Pro valide,
tous les ouvriers disposent d’une couverture accident,
une TRC est souscrite si le budget est conséquent.
L’entreprise de construction doit :
fournir des attestations d’assurance,
déclarer les sous-traitants,
appliquer les normes de sécurité pour réduire les risques.
Le maître d’œuvre / architecte :
possède souvent sa propre RC professionnelle,
peut recommander (voire imposer) certaines couvertures.
6️⃣ Comment choisir la bonne assurance chantier ?
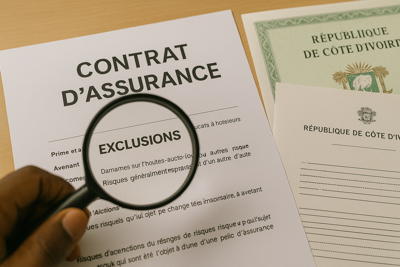
6️⃣ .1. Vérifier les exclusions
Souvent oubliées, elles limitent fortement l’indemnisation.
Exemples :
vol sans effraction,
matériaux non déclarés,
travaux supplémentaires non notifiés,
sous-traitants non déclarés.
6️⃣ .2. Comparer les plafonds de garantie
Certaines TRC indemnisent seulement jusqu’à 10 ou 20 millions.
Pour un chantier à 50 millions → insuffisant.
6️⃣ .3. Choisir un assureur réactif
Un chantier ne peut pas attendre 2 mois pour un rapport d’expertise.
7️⃣ Check-list pratique avant ouverture du chantier
✔️ L’entreprise a fourni son attestation RC Pro
✔️ Tous les ouvriers sont déclarés + couverture accident
✔️ Une TRC est souscrite si budget > 20–30 millions FCFA
✔️ Les matériaux stockés sont sécurisés (anti-vol)
✔️ Les échafaudages sont conformes aux normes
✔️ Le voisinage a été informé des travaux
✔️ Les plans, avenants et étapes sont validés
🎯 Conclusion : sécuriser son chantier, c’est économiser des millions
Un chantier non assuré peut devenir un gouffre financier ou juridique.
À l’inverse, une bonne couverture (RC Pro + AIA + TRC) protège :
les personnes,
les biens,
la continuité des travaux,
l’investissement immobilier du maître d’ouvrage.
Pour une villa, un immeuble, un commerce ou un chantier de rénovation, l’assurance chantier n’est pas un luxe : c’est une condition de réussite.
Questions fréquentes sur l’assurance chantier
L’assurance chantier est-elle obligatoire en Côte d’Ivoire ?
L’article 236 du Code de la construction de 2019 prévoit une assurance couvrant les risques inhérents aux activités de construction dès l’ouverture du chantier. Les garanties à justifier doivent être précisées pour le projet.
Combien coûte une assurance chantier ?
Le prix est établi sur devis selon les caractéristiques des travaux, le montant assuré, les plafonds, les franchises et les exclusions.
La TRC couvre-t-elle tous les dommages ?
Non. Il faut lire les conditions du contrat : certains événements, activités, matériels ou fautes peuvent être limités ou exclus.
Qui doit vérifier les attestations ?
Le maître d’ouvrage doit demander les attestations adaptées aux intervenants et vérifier leur validité, les dates et la nature des garanties avant le début des travaux.
Assurance chantier en Côte d’Ivoire : documents à contrôler
Avant de démarrer, vérifiez les attestations nominatives, les activités déclarées, la période d’assurance, la description précise du chantier, les dommages aux tiers, les franchises et les plafonds d’indemnisation. Demandez plusieurs devis sur une base de garanties comparable.
Consultez également nos guides : assurance décennale et protection des travaux, déclarer un sinistre à son assureur et construction et BTP en Côte d’Ivoire.