Déclaration de sinistre en Côte d’Ivoire — rappel du Code CIMA : l’article 12 prévoit que le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés pour un sinistre courant. En cas de vol, il est fixé à 48 heures. Déclarez dès la connaissance du sinistre, même si vous devez compléter les pièces ensuite. Le vandalisme et les événements naturels ne doivent pas être systématiquement assimilés au vol. Source : Code CIMA, article 12.
Introduction
Un sinistre — dégât des eaux, court-circuit, toiture envolée, fissures, vol, incendie… — arrive souvent sans prévenir. Pourtant, la manière de déclarer l’événement joue un rôle essentiel dans l’indemnisation finale.
Entre délais à respecter, preuves à réunir, interlocuteurs à contacter et pièges à éviter, beaucoup de propriétaires en Côte d’Ivoire perdent du temps, ou voient leur prise en charge réduite par simple méconnaissance des procédures.
Ce guide complet offre une feuille de route claire, que l’on soit propriétaire, locataire, syndic ou professionnel du bâtiment.
1️⃣ Comprendre ce qu’est un sinistre : les types couverts et non couverts
Un sinistre correspond à un événement dommageable et soudain, couvert par une garantie prévue dans votre contrat d’assurance habitation ou multirisque immeuble.
✔️ Sinistres généralement couverts
Dégâts des eaux (fuite, infiltration, rupture de canalisation)
Incendie / explosion / fumées
Vol / vandalisme / effraction
Bris de glace / dommages aux vitrages
Dommages électriques (surtension, court-circuit)
Tempêtes / vents violents / chutes d’arbres
Responsabilité civile (dommages causés aux tiers)
✔️ Sinistres souvent exclus ou limités
Mauvaise installation électrique ou plomberie non conforme
Défaut d’entretien évident
Travaux réalisés sans déclaration ou par une personne non qualifiée
Inondation liée à une montée des eaux non garantie dans certains contrats
Effondrement dû à une structure déjà fragilisée par usure
2️⃣ Première étape : sécuriser les lieux et limiter les dégâts
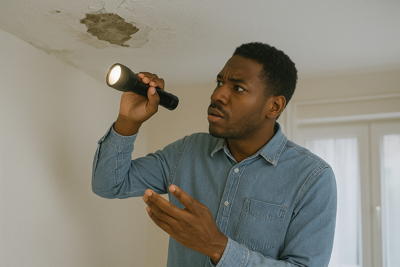
Avant toute déclaration, l’urgence est d’éviter que la situation ne s’aggrave.
Actions immédiates recommandées :
Couper l’électricité en cas de dégât des eaux
Fermer l’arrivée d’eau en cas de fuite
Déplacer les objets de valeur
Mettre une bâche provisoire (toiture endommagée)
Ventiler et assécher les zones touchées
Prendre des photos avant toute remise en état
⚠️ Si la sécurité des personnes est engagée : appeler les pompiers (180) ou la police (111).
3️⃣ Délais de déclaration : ce que dit la loi et les assureurs en Côte d’Ivoire
Les contrats d’assurance précisent des délais stricts :
⏱️ Délais standards
5 jours ouvrés : tout sinistre classique
2 jours : vol ou vandalisme
10 jours : catastrophe naturelle (si un arrêté est publié)
Dans les faits, il vaut toujours mieux déclarer le plus tôt possible, même partiellement, puis compléter.
4️⃣ Comment bien constituer votre dossier de sinistre ?
Plus le dossier est complet, plus l’indemnisation est rapide.
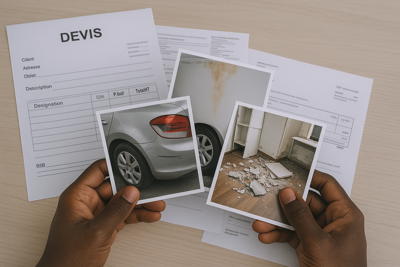
📸 1. Les preuves visuelles
Photos avant/après
Vidéos
Zooms sur les zones touchées
Traces d’eau, fissures, objets endommagés
📝 2. Les documents utiles
Contrat d’assurance + numéro de police
Factures d’achat, devis ou garanties
Rapports d’intervention (plombier, électricien, pompier…)
Témoignages si nécessaire
PV de police pour un vol
🧾 3. Estimations financières
Devis de réparation
Factures des premières mesures d’urgence
Liste détaillée des biens endommagés
5️⃣ Comment déclarer le sinistre : les 3 canaux possibles
5.1. Par téléphone
Permet la réaction la plus rapide, mais doit être confirmé par un écrit (mail ou déclaration en ligne).
5.2. Par e-mail
Solution simple, traçable, avec possibilité d’ajouter photos et documents.
👉 Inclure :
Numéro de contrat
Date et heure du sinistre
Description précise
Estimation des dégâts
Pièces jointes
5.3. Sur plateforme digitale de l’assureur
De plus en plus d’assureurs ivoiriens proposent une déclaration en ligne, souvent plus rapide et bien structurée.
6️⃣ L’expertise : quand l’assureur mandate un expert ?
L’expert est chargé d’évaluer la réalité des dégâts et d’identifier les causes.
L’expert analyse :
Origine du sinistre
Étendue des dommages
Coûts de réparation
Responsabilités éventuelles
Conformité des installations
Conseils clés pour recevoir l’expert :
Avoir toutes les preuves prêtes
Lister les points que vous souhaitez lui montrer
Noter ses remarques
Ne jamais cacher une réparation déjà faite
7️⃣ Indemnisation : comment est calculé le montant ?
Les critères courants :
Nature du contrat (valeur d’usage ou valeur à neuf)
Franchises contractuelles
Plafonds de garantie
Taux de vétusté
Responsabilités du propriétaire ou du locataire
Garantie tempête, électrique, incendie, etc.
Types d’indemnisation :
Remboursement sur factures (souvent plus élevé)
Indemnisation forfaitaire si pièces manquantes
Indemnisation en nature (réparations réalisées par l’assureur)
8️⃣ Les erreurs fréquentes qui ralentissent ou annulent l’indemnisation
❌ À éviter absolument :
Déclarer trop tard
Faire des réparations définitives avant l’expertise
Fournir des photos floues ou incomplètes
Omettre de mentionner un détail important
Exagérer les dommages (très mal perçu par les assureurs)
Ne pas lire les exclusions du contrat
Ne conserver aucune facture
9️⃣ Conseils pratiques pour accélérer votre prise en charge
✔️ 1. Photographier régulièrement son logement et ses équipements
Très utile pour prouver l’état antérieur.
✔️ 2. Conserver toutes les factures de biens importants
TV, climatiseurs, électroménager, meubles…
✔️ 3. Faire entretenir régulièrement les installations techniques
Électricité, toiture, plomberie → réduit les exclusions pour défaut d’entretien.
✔️ 4. Relire son contrat chaque année
Plafonds, franchises, garanties optionnelles : beaucoup sont mal comprises.
✔️ 5. Signaler immédiatement tout sinistre, même mineur
Une microfuite peut devenir un gros problème.
🔟 Cas particuliers fréquents en Côte d’Ivoire : ce qu’il faut savoir
🌧️ Cas n°1 : Inondations en période de pluies
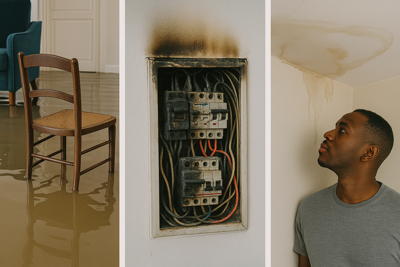
Selon les contrats, certaines inondations sont exclues si elles résultent d’un mauvais entretien ou d’une zone non constructible.
⚡ Cas n°2 : Dommages électriques liés aux coupures répétées
Beaucoup de compagnies indemnisent les surtensions, mais pas les installations non conformes.
🏘️ Cas n°3 : Dégâts entre voisins (responsabilité civile)
Infiltration provenant de l’étage supérieur, incendie déclenché chez un voisin…
–> Importance de la RC Locative et RC Occupant.
🔐 Cas n°4 : Vol sans effraction visible
Souvent refusé, sauf si votre contrat prévoit une clause spécifique.
Conclusion
Déclarer un sinistre n’est pas seulement un réflexe administratif : c’est une procédure stratégique pour garantir une indemnisation juste et rapide.
En connaissant les délais, les bonnes pratiques, les erreurs à éviter et les attentes des assureurs, propriétaires comme locataires se protègent mieux, économisent du temps, et réduisent considérablement les mauvaises surprises financières.
Un sinistre reste un moment stressant, mais une déclaration bien faite transforme un problème en solution maîtrisée.
FAQ — Déclaration de sinistre en Côte d’Ivoire
Dans quel délai déclarer un dégât des eaux ?
Déclarez-le dès sa découverte. Le délai fixé par le contrat ne peut être inférieur à cinq jours ouvrés selon l’article 12 du Code CIMA.
Combien de temps pour déclarer un vol ?
Le Code CIMA prévoit 48 heures. Prévenez rapidement l’assureur et rassemblez les justificatifs utiles, notamment le dépôt de plainte si demandé.
Peut-on déclarer avant de réunir toutes les factures ?
Oui, privilégiez une première déclaration datée et traçable dans le délai applicable, puis complétez le dossier selon les demandes de l’assureur.
À qui adresser la déclaration ?
Utilisez le canal prévu au contrat et conservez l’accusé de réception, le numéro de dossier ou une preuve d’envoi.
Pour approfondir, consultez aussi notre guide des garanties et exclusions de l’assurance multirisque habitation.