L’achat sur plan en Côte d’Ivoire exige de vérifier les droits fonciers du promoteur, les autorisations, les garanties contractuelles et l’échéancier légal de paiement avant tout engagement.
Achat sur plan en Côte d’Ivoire
Avantages, risques et protections indispensables
Acheter sur plan – aussi appelé VEFA : Vente en l’État Futur d’Achèvement – séduit de plus en plus d’acquéreurs en Côte d’Ivoire, qu’il s’agisse d’une résidence principale ou d’un investissement locatif. Mais derrière les images 3D alléchantes, il est essentiel de comprendre les bénéfices réels, d’identifier les risques majeurs et de connaître toutes les protections légales et contractuelles avant de s’engager.
1️⃣ Les avantages de l’achat sur plan
🔶 1.1. Un bien neuf, moderne et conforme aux standards actuels
L’achat sur plan offre un logement conçu avec des matériaux récents, une meilleure efficacité énergétique, une meilleure ventilation naturelle, et des plans optimisés.
En Côte d’Ivoire, cela signifie souvent :
Baies vitrées plus grandes
Isolation thermique améliorée
Aires de stationnement intégrées
Sécurité renforcée (groupe électrogène, gardiennage, clôtures)
👉 Idéal pour ceux qui veulent une maison “prête à vivre”.
🔶 1.2. Un prix plus attractif qu’un bien déjà construit
Le prix d’un bien sur plan est généralement 10 à 25 % inférieur à celui d’un bien fini.
Pourquoi ?
Le promoteur finance le projet grâce aux ventes anticipées.
Le client profite du prix du marché au moment de la réservation, même si la valeur augmente d’ici la livraison.
📈 Exemple réel :
Un appartement acheté 45 millions sur plan peut valoir 55–60 millions deux ans plus tard.
🔶 1.3. La possibilité de personnaliser son logement
Avant la livraison, l’acquéreur peut souvent :
choisir les carrelages,
ajuster les couleurs des peintures,
modifier certains cloisons,
ajouter des options (placards, cuisine équipée, stores…).
C’est l’un des plus grands avantages par rapport à l’achat d’un bien fini.
2️⃣ Les risques à connaître avant de signer
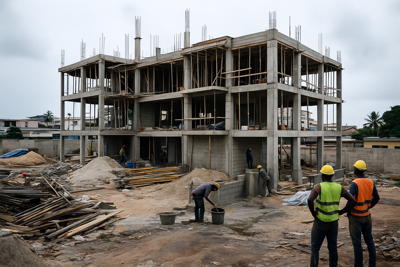
🔶 2.1. Le retard de livraison
C’est le risque n°1 en Côte d’Ivoire.
Les causes les plus fréquentes :
problèmes de financement du promoteur,
difficultés sur le chantier,
retards administratifs,
mauvaise gestion des équipes.
Certaines livraisons accusent jusqu’à 1 à 3 ans de retard.
🔶 2.2. Un bien livré différent de celui promis
Un classique :
surfaces plus petites,
matériaux de moindre qualité,
finitions approximatives,
suppression d’équipements prévus (piscine, ascenseur, clôture).
Ce risque est réel si le promoteur manque de transparence.
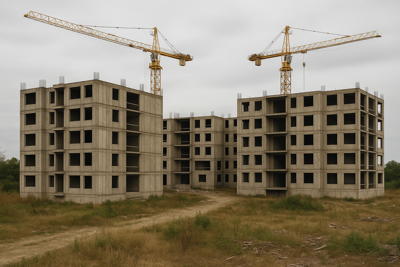
🔶 2.3. Le risque de promoteur défaillant
Dans certains cas, l’entreprise peut :
rencontrer des difficultés financières,
abandonner le chantier,
être en contentieux administratif,
disparaître avant la fin des travaux.
C’est le scénario le plus dangereux pour l’acquéreur.
3️⃣ Les protections indispensables pour acheter sur plan en sécurité
🔶 3.1. Vérifier la solidité du promoteur
Avant toute signature :
analyser ses références (projets déjà livrés),
rencontrer des anciens clients,
vérifier son immatriculation et existence légale (RCCM, IFU),
exiger une visite d’un chantier en cours.
👉 Plus le promoteur a un historique solide, plus le risque financier diminue.
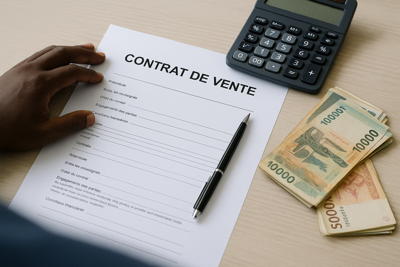
🔶 3.2. Lire attentivement le contrat de réservation
Le contrat doit préciser clairement :
le prix définitif,
la date de livraison,
le niveau de finition,
les pénalités en cas de retard,
les équipements inclus,
les modalités de résiliation et remboursement.
⚠️ Si le contrat manque de précision → danger.
🔶 3.3. Vérifier les droits fonciers et les autorisations
Avant tout engagement, demandez au promoteur les pièces établissant ses droits sur le terrain et les autorisations correspondant au programme, notamment le permis de construire lorsqu’il est requis. Faites contrôler l’authenticité et la portée de ces documents par un notaire ou un professionnel qualifié. Un ACD n’est pas une garantie financière d’achèvement ou de remboursement : ces garanties ont un objet distinct.
🔶 3.4. Vérifier les garanties et sécuriser l’échéancier
Le Code ivoirien de la construction et de l’habitat (loi n° 2019-576 du 26 juin 2019) encadre les ventes d’immeubles à construire. Ses articles 205 à 213 précisent les modalités de la garantie de bon achèvement et de la garantie de remboursement. Avant de verser des fonds, faites préciser dans les documents contractuels la nature de la garantie, son garant, ses justificatifs et les conditions de sa mise en œuvre.
Pour les versements ou dépôts relevant des articles 122 à 124, les plafonds cumulés prévus à l’article 124 sont :
- 20 % du prix à l’achèvement des fondations ;
- 60 % à la mise hors d’eau ;
- 90 % à l’achèvement des travaux ;
- le solde à la mise à disposition du bien achevé, sous réserve des dispositions applicables.
Il ne s’agit pas de versements de 20 %, 60 % puis 90 % à additionner. Les versements avant la signature du contrat et les dépôts de réservation sont soumis à des règles spécifiques, notamment quant aux garanties et à la consignation des fonds. Ne considérez pas un paiement de 20 % à la réservation comme une règle générale. Exigez un échéancier conforme au contrat et aux textes applicables, et privilégiez les paiements traçables.
La garantie de remboursement prévue aux articles 210 et 211 repose sur un engagement d’un établissement habilité à rembourser les versements dans les conditions légales, notamment en cas de résolution de la vente pour défaut d’achèvement. La substitution entre garanties n’est possible que dans les conditions prévues à l’article 212.
Référence : Code ivoirien de la construction et de l’habitat, articles 121 à 124 et 205 à 213. Pour un achat particulier, faites vérifier l’application de ces règles par votre notaire.
🔶 3.5. Faire inspecter le logement avant de recevoir les clés
Une visite technique doit être effectuée :
contrôle des surfaces,
vérification des matériaux,
inspection plomberie/électricité,
test des portes et fenêtres.
Si des défauts sont constatés → établir un PV de réserves.
4️⃣ Achat sur plan en Côte d’Ivoire : pour qui est-ce une bonne solution ?
L’achat sur plan convient particulièrement :
aux jeunes couples souhaitant un logement moderne,
aux investisseurs cherchant une valorisation à terme,
aux acheteurs qui n’ont pas besoin du logement immédiatement,
à ceux qui veulent personnaliser leur espace.
Cela convient moins à ceux qui veulent absolument :
une livraison rapide,
vérifier physiquement le bien avant d’acheter,
éviter les imprévus.
5️⃣ Conclusion : Un investissement intelligent… à condition d’être rigoureux
Acheter sur plan peut être extrêmement avantageux en Côte d’Ivoire, mais c’est une démarche exigeante. Ceux qui prennent le temps d’analyser, de vérifier et de sécuriser chaque étape réussissent souvent de belles opérations immobilières.
Les clés du succès :
✔️ choisir un promoteur fiable,
✔️ exiger des garanties foncières,
✔️ comprendre le contrat,
✔️ contrôler le chantier,
✔️ inspecter la livraison.
Avec ces bonnes pratiques, l’achat sur plan devient un levier puissant pour bâtir un patrimoine solide.
Avant de signer, consultez également notre dossier Acheter en toute sécurité, notre guide sur les pièges des contrats de vente immobilière et les vérifications liées au droit foncier, à l’ACD et aux titres.