Taxe sur la plus-value immobilière en Côte d’Ivoire : la DGI indique qu’à compter de l’annexe fiscale 2025, certaines plus-values de cession d’immeubles réalisées par les personnes physiques ou sociétés de personnes non passibles de l’impôt sur les bénéfices sont imposées au taux de 17 %, au lieu de 15 % auparavant. Le calcul dépend de la base légalement retenue, des justificatifs admis et de la catégorie du cédant. Les simulations de cet article sont pédagogiques et ne constituent pas des liquidations fiscales opposables.
La vente d’un bien immobilier peut générer un bénéfice important… mais ce gain est soumis à une fiscalité spécifique : la taxe sur la plus-value immobilière. En Côte d’Ivoire, cette taxe reste encore mal comprise — pourtant elle peut fortement influencer la rentabilité d’une opération.
Voici un guide complet, simple et chiffré, pour comprendre comment elle fonctionne, comment la calculer, et comment optimiser sa vente légalement.
1. Qu’est-ce qu’une plus-value immobilière ?
Une plus-value immobilière correspond, de manière générale, à la différence entre une valeur de cession et une valeur d’acquisition ajustée selon les règles fiscales applicables. Le montant retenu par l’administration ne se limite pas nécessairement à une soustraction entre deux prix : la nature du vendeur, la qualification du bien et les justificatifs des coûts peuvent modifier le traitement.
2. Quelles cessions sont concernées en Côte d’Ivoire ?
L’analyse officielle de l’annexe fiscale 2025 précise que certaines cessions d’immeubles ou de fractions d’immeubles réalisées par des personnes physiques ou des sociétés de personnes non passibles de l’impôt sur les bénéfices peuvent produire une plus-value imposée à 17 %. Les sociétés soumises à d’autres régimes doivent faire vérifier leur propre situation fiscale.
3. Quel taux appliquer à la plus-value immobilière ?
17 % pour les cessions entrant dans le champ du dispositif présenté par la DGI à compter de 2025, en remplacement du taux de 15 % précédemment applicable. Ce pourcentage ne signifie pas 17 % du prix total de vente : il porte sur une plus-value calculée selon les dispositions légales pertinentes. Source : DGI, analyse de l’annexe fiscale 2025.
4. Comment préparer le calcul fiscal ?
Identifier le prix et la date d’acquisition
Rassemblez l’acte d’acquisition et les justificatifs de propriété. La valeur retenue dépend du régime applicable et des documents admis.
Justifier les dépenses éventuellement déductibles
Conservez les factures, frais notariés et preuves de travaux. Ne présumez pas que toutes les dépenses réduisent automatiquement l’assiette fiscale : faites confirmer leur admissibilité.
Vérifier la valeur de cession
Faites valider la valeur retenue et le traitement des dépenses par le notaire ou l’administration fiscale avant de retenir une estimation de taxe.
5. Trois simulations pédagogiques de plus-value
Les calculs suivants illustrent simplement l’application d’un taux de 17 % à une plus-value supposée fiscalement admise. Ils ne sont pas des calculs officiels et ne préjugent pas des abattements, charges ou régimes particuliers.
Simulation 1 — Cession d’un terrain
Prix de vente hypothétique : 22 000 000 FCFA. Prix d’acquisition et dépenses fiscalement retenues, à titre d’hypothèse : 9 000 000 FCFA. Plus-value illustrative : 13 000 000 FCFA. Taxe illustrative à 17 % : 2 210 000 FCFA.
Simulation 2 — Vente d’une maison
Prix de vente hypothétique : 45 000 000 FCFA. Valeur d’acquisition ajustée supposée admise : 31 000 000 FCFA. Plus-value illustrative : 14 000 000 FCFA. Taxe illustrative à 17 % : 2 380 000 FCFA.
Simulation 3 — Vente d’un appartement
Prix de vente hypothétique : 50 000 000 FCFA. Valeur d’acquisition ajustée supposée admise : 42 000 000 FCFA. Plus-value illustrative : 8 000 000 FCFA. Taxe illustrative à 17 % : 1 360 000 FCFA.
6. Qui déclare et quand payer ?
La détermination du redevable, des formalités, des délais et des responsabilités du notaire dépend du régime de la cession. Avant de signer, demandez un décompte fiscal détaillé et une confirmation des modalités de paiement à votre notaire ou à la DGI.
7️⃣ Exonérations et situations particulières : vérifier avant d’affirmer
Une exonération ne peut pas être déduite automatiquement du fait que le bien constitue une résidence principale, qu’il provient d’une succession, qu’il est détenu depuis longtemps ou que le prix est réinvesti. Ces hypothèses nécessitent la vérification des textes ivoiriens en vigueur et de la situation fiscale du cédant. Avant de signer, demandez au notaire ou à la DGI une confirmation écrite du traitement applicable.
8️⃣ Conseils pour optimiser légalement la taxation
1. Garder toutes les factures de travaux
Chaque justification réduit la plus-value taxable.
2. Faire évaluer le bien avant travaux
Permet d’établir un différentiel prouvable.
3. Prévoir la fiscalité dans le prix de vente
Surtout pour les opérations d’achat-revente.
4. Anticiper les ventes proches (plusieurs biens la même année)
La taxe s’applique bien par bien, mais ton cash-flow doit pouvoir absorber les montants.
9️⃣ Erreurs fréquentes à éviter
Penser que la taxe est sur le prix total, au lieu de la plus-value nette
Ne pas conserver les factures
Sous-estimer le délai de paiement
Croire que l’acheteur peut payer la taxe
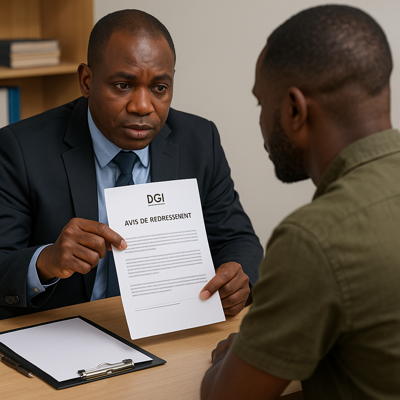
Déclarer un montant d’acquisition inférieur pour « payer moins » → risque de redressement DGI
🔟 Conclusion : une taxe simple mais déterminante pour votre rentabilité
La taxe sur la plus-value immobilière ivoirienne est simple dans son principe, mais elle impacte fortement :
la stratégie de vente,
la rentabilité d’un projet,
et l’optimisation patrimoniale des investisseurs.
Avec une bonne anticipation, des factures bien conservées et un bon accompagnement (notaire + expert immobilier), on peut minimiser la taxe légalement et sécuriser sa transaction.
Source officielle : DGI — Analyse de l’annexe fiscale 2025, page 113. Vérifiez également les textes modificatifs applicables à la date de cession et sollicitez un décompte écrit de votre notaire ou de la DGI.