L’hypothèque en Côte d’Ivoire est une sûreté réelle immobilière qui peut garantir un crédit sans transférer automatiquement la propriété du bien au prêteur. Sa constitution, sa publicité, sa réalisation et sa radiation doivent être examinées au regard de l’Acte uniforme OHADA portant organisation des sûretés et des formalités applicables au bien concerné.
1️⃣ Qu’est-ce qu’une hypothèque en Côte d’Ivoire ?
L’hypothèque est une garantie réelle prise par une banque sur un bien immobilier (terrain, maison, appartement, immeuble) pour sécuriser un crédit.
Elle ne retire pas la propriété à l’emprunteur, mais donne à la banque un droit prioritaire de saisir et vendre le bien si les remboursements ne sont pas honorés.
En Côte d’Ivoire, elle est régie par les règles OHADA – Acte uniforme portant organisation des sûretés, et nécessite toujours une intervention notariale.
2️⃣ Les types d’hypothèques utilisées en Côte d’Ivoire
Il existe principalement deux mécanismes reconnus par les banques :
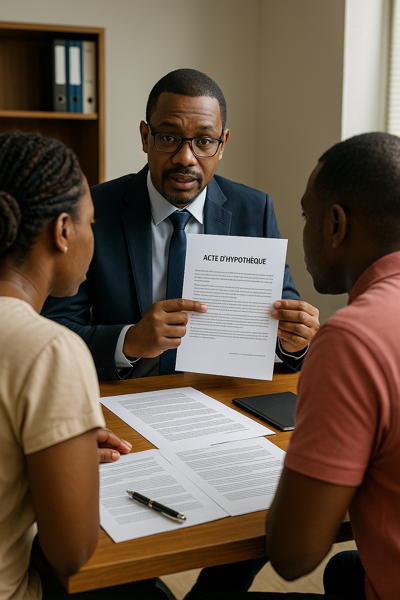
✔ Hypothèque conventionnelle
C’est la forme la plus courante. Elle est enregistrée auprès du Conservateur de la Propriété Foncière (CPF) et implique des frais légaux.
✔ Inscription en privilège de prêteur de deniers (IPPD)
Alternative parfois moins coûteuse, utilisée uniquement pour le financement de l’acquisition (pas la construction).
Elle donne une priorité de remboursement au prêteur en cas de revente forcée.
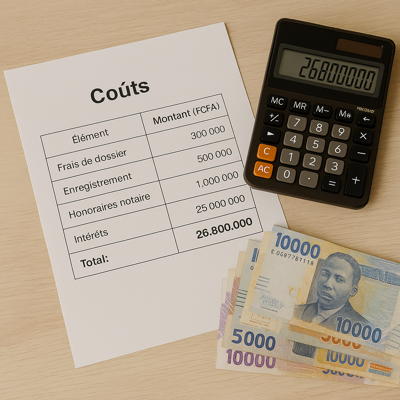
3️⃣ Quels sont les coûts d’une hypothèque en Côte d’Ivoire ?
L’hypothèque représente un poste de dépense important dans un crédit immobilier. Les frais incluent :
a) Frais notariés d’établissement de l’hypothèque
Généralement 1 % à 1,5 % du montant garanti.
Inclut la rédaction de l’acte et les démarches administratives.
b) Droits d’enregistrement et de conservation foncière
Environ 0,3 % à 0,5 % du montant garanti, selon la nature du bien et la localisation.
c) Frais bancaires
Certaines banques ajoutent :
Frais de dossier hypothécaire
Frais de mainlevée en fin de crédit (important !)
d) Frais de mainlevée (à la fin du crédit)
Souvent oubliés.
Il faut compter environ 250 000 à 400 000 F CFA pour libérer le bien.
4️⃣ Les risques d’une hypothèque pour l’emprunteur
Même si elle est courante, l’hypothèque comporte des risques à bien comprendre :
a) Risque de saisie
En cas de défaut prolongé, la banque peut saisir et vendre le bien aux enchères.
C’est rare… mais légalement possible.
b) Perte de valeur potentielle
Si le marché baisse, la valeur du bien peut devenir inférieure au montant restant dû.
c) Procédure longue et coûteuse en cas de litige
Mainlevée, contestation, régularisation : les démarches peuvent prendre plusieurs mois.
5️⃣ Les conditions pour obtenir une hypothèque en Côte d’Ivoire
La banque vérifie généralement :
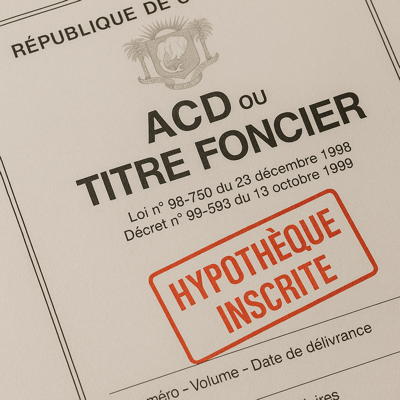
La situation foncière du bien (ACD / Titre foncier obligatoire)
La valeur estimée par expertise
La capacité de remboursement du demandeur
La stabilité professionnelle
L’assurance décès-invalidité obligatoire
Certaines banques exigent une apport personnel minimum (10 % à 20 %).
🔄 6️⃣ Alternatives à l’hypothèque (plus économiques ou plus souples)
Plusieurs solutions évitent les lourds frais d’hypothèque :
🔹 a) Le nantissement d’épargne
L’emprunteur bloque une partie de son argent (DAT, livret, placement).
Avantage : frais très faibles
Inconvénient : nécessite une épargne préalable.
🔹 b) La caution bancaire ou institutionnelle
Certaines banques acceptent une garantie de caution plutôt qu’une hypothèque.
Avantage :
✔ Moins de frais administratifs
✔ Pas d’inscription foncière
✔ Pas de mainlevée
Inconvénient :
❌ Souvent réservé aux revenus stables/profils premium.
🔹 c) Garantie par une société de caution (rare en Côte d’Ivoire)
Encore peu développée, mais possible dans certains montages corporate.
🔹 d) Achat sur plan (VEFA) avec garanties du promoteur
Certaines VEFA sécurisent l’avance des banques grâce à :
Garantie financière d’achèvement (GFA)
Garanties du promoteur auprès de la banque
Réduit la nécessité d’hypothèque pour certains projets.
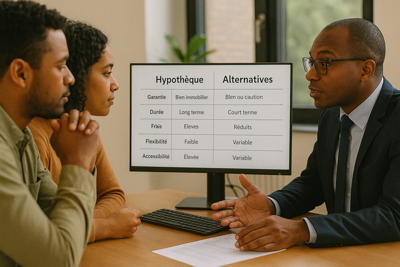
7️⃣ Hypothèque ou caution : que choisir en Côte d’Ivoire ?
Hypothèque = plus accessible, mais plus coûteuse
Elle convient à :
ceux qui n’ont pas d’épargne à nantir
les crédits pour l’achat ou la construction
des achats à long terme (10 à 20 ans)
Caution/nantissement = plus économique, mais réservé
Convient à :
salariés stables
professions libérales à revenus élevés
emprunteurs souhaitant réduire les frais initiaux
8️⃣ Conclusion : comprendre l’hypothèque pour éviter les mauvaises surprises
L’hypothèque reste aujourd’hui le mode de garantie le plus utilisé en Côte d’Ivoire.
Elle est fiable, reconnue légalement, mais coûteuse et parfois lourde à gérer.
Pour sécuriser votre projet immobilier :
Comparez toujours hypothèque vs caution vs nantissement
Vérifiez bien le coût total, incluant la mainlevée
Assurez-vous d’avoir un ACD/Titre foncier régulier
Demandez plusieurs propositions bancaires
Bien maîtriser ces éléments, c’est avancer sereinement dans votre financement immobilier.
Pour approfondir ce sujet, consultez également nos guides sur obtenir un crédit immobilier et les rôles du notaire et du géomètre. Faites vérifier les conditions juridiques et financières propres à votre situation auprès des professionnels compétents.
Référence juridique : consultez l’Acte uniforme OHADA portant organisation des sûretés. Les frais d’inscription, de mainlevée et les conditions des garanties alternatives varient selon le dossier : faites confirmer les montants et les formalités par le notaire et la banque avant de signer.