Achat cash ou crédit immobilier : en Côte d’Ivoire, le meilleur choix dépend de votre épargne disponible, de vos revenus, des frais annexes et du coût total du financement. Voici comment comparer les deux solutions sans compromettre votre trésorerie.
Lorsque vient le moment d’acquérir un bien immobilier en Côte d’Ivoire — appartement, maison, ou terrain — une question stratégique s’impose : payer cash ou passer par un crédit immobilier ?
Chacune de ces options implique des conséquences sur le budget, la trésorerie, la sécurité financière et même la capacité à saisir d’autres opportunités d’investissement.
Cet article fait le point, avec une analyse en profondeur, des exemples concrets et des repères adaptés au marché ivoirien.
1️⃣ Achat cash : simplicité, rapidité… mais immobilisation du capital
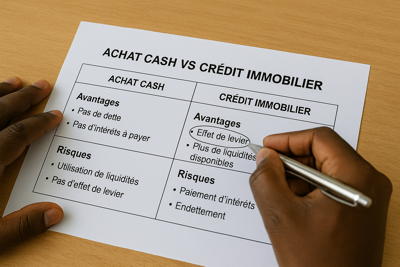
✔️ Avantages principaux
Aucune dette, aucun intérêt.
Vous payez le prix net de l’acquisition, sans coût supplémentaire.
👉 Dans un contexte où les taux bancaires varient entre 6 % et 9 % en Côte d’Ivoire, c’est un argument majeur.Transaction plus rapide.
Pas d’attente d’accord bancaire, pas d’hypothèque à mettre en place.Pouvoir de négociation renforcé.
Les vendeurs apprécient la sécurité de la vente cash et acceptent parfois une ristourne de 2 à 5 %.Zéro risque de surendettement.
⚠️ Risques et limites
Trésorerie immobilisée, donc moins de liquidités en cas d’urgence.
Difficile de diversifier ses investissements si tout le capital part dans un seul bien.
Risque d’acheter trop vite, sans benchmark, sous prétexte “d’avoir les fonds”.
2️⃣ Achat à crédit : accès facilité, effet de levier… mais coût global plus élevé
✔️ Avantages principaux
Préserver sa trésorerie.
Vous gardez vos liquidités pour d’autres projets (travaux, investissement, épargne…).Avant de comparer les offres, identifiez les différents types de prêts immobiliers disponibles en Côte d’Ivoire et les conditions à demander à votre banque.
Effet de levier financier.
Vous achetez un bien de valeur importante grâce à l’endettement maîtrisé.Possibilité de bénéficier d’avantages fiscaux ou produits bancaires spéciaux, selon les périodes.
Flexibilité budgétaire.
L’effort d’épargne se répartit sur 10, 15 ou 20 ans.
⚠️ Risques et contraintes
Coût total beaucoup plus élevé avec les intérêts.
Exemple : un crédit de 30 millions sur 15 ans peut coûter entre 38 et 45 millions au final.Risque de refus bancaire si les revenus sont insuffisants.
Impact durable sur le taux d’endettement.
Délais : le processus d’accord peut prendre 2 à 6 semaines.
3️⃣ Comparatif direct : qui gagne quoi selon les profils ?
Profil 1 : Acheteur avec forte capacité d’épargne
Achat cash conseillé s’il veut éviter les dettes.
Mais parfois stratégie mixte (payer 60 %, financer 40 %) pour diversifier ses placements.
Profil 2 : Acheteur à revenus stables mais trésorerie moyenne
Crédit immobilier avantageux pour maximiser sa capacité d’achat sans vider son épargne.
Profil 3 : Investisseur locatif
L’effet de levier du crédit permet d’acheter plusieurs biens en parallèle.
Les loyers couvrent souvent 40 à 80 % des mensualités selon les zones (Cocody, Angré, Riviera, Bingerville…).
4️⃣ Impact sur le budget : chiffres clés et exemples réalistes
1) Exemple d’achat cash
Prix du bien : 25 millions FCFA
Frais notaire + ACD : ≈ 2 millions
Total : 27 millions FCFA
👉 Aucun frais futur.
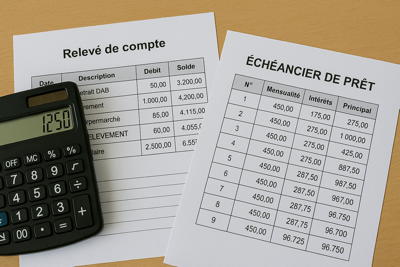
2) Exemple d’achat par crédit
Montant financé : 25 millions FCFA
Durée : 15 ans
Taux moyen : 7,5 %
Mensualité approximative : ≈ 232 000 FCFA
Coût total (capital + intérêts) : ≈ 41,8 millions FCFA
👉 Surcoût : ≈ 16,8 millions FCFA
Où ça peut coincer ?
En cas de baisse de revenus => risque de défaut.
En cas d’imprévus (santé, perte d’emploi) => trésorerie réduite.
5️⃣ Sécurité financière : quelle option protège le mieux ?
Achat cash : sécurité immédiate
Le bien est totalement garanti.
Aucun risque de saisie.
Bonne option pour les personnes allergiques à l’endettement.
Achat à crédit : sécurité différée mais potentiellement stratégique
Le prêt libère du capital pour gérer les urgences imprévues.
Hypothèque : attention à la capacité à rembourser.
6️⃣ Les risques cachés : ce que les acheteurs oublient souvent
Pour l’achat cash
Oublier de conserver une épargne de sécurité (6 mois de dépenses minimum).
Acheter sans négocier, parce que “l’argent est disponible”.
Oublier la taxation des plus-values éventuelles.
Pour l’achat à crédit
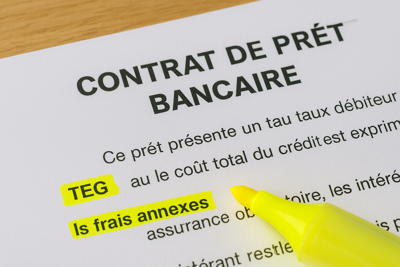
Sous-estimer le Taux Effectif Global (TEG) : assurance + frais + intérêts.
Accepter des mensualités trop élevées.
Prendre un crédit sur une durée très longue sans projection retraite.
7️⃣ Quelle option choisir ? (Recommandation Immobat)
👉 Choisir achat cash si :
Vous avez suffisamment d’épargne après l’achat.
Vous voulez minimiser les risques et optimiser la négociation.
👉 Choisir le crédit immobilier si :
Vous préférez préserver votre trésorerie pour d’autres investissements.
Vous voulez profiter de l’effet de levier.
Vos revenus sont stables et couvrent sans difficulté les mensualités.
👉 Stratégie intermédiaire possible :
Mélanger les deux (paiement partiel cash + crédit réduit).
Très apprécié des promoteurs comme des banques.
8️⃣ Conclusion : le meilleur choix est celui qui protège votre budget ET votre avenir
Aucun mode d’achat n’est universellement supérieur.
Le tout est d’aligner votre décision avec :
votre niveau d’épargne,
votre taux d’endettement,
vos objectifs futurs,
votre capacité à gérer le risque.
En Côte d’Ivoire, où le marché immobilier continue de croître dans des zones comme Cocody, Marcory, Bingerville, Songon, un choix bien réfléchi peut faire la différence entre un achat stressant… et un investissement brillant.
Pour approfondir ce sujet, consultez également nos guides sur simuler un crédit immobilier et comprendre l’hypothèque. Faites vérifier les conditions juridiques et financières propres à votre situation auprès des professionnels compétents.
Questions fréquentes : achat cash ou crédit immobilier
L’achat cash revient-il toujours moins cher ?
Il évite en principe les intérêts d’un emprunt, mais immobilise immédiatement l’épargne. Les frais d’acquisition et les vérifications foncières restent à prévoir.
Comment comparer achat cash et crédit immobilier ?
Comparez le coût total du prêt, les assurances, les frais annexes, la mensualité, votre épargne de sécurité et les revenus restant après paiement.
Peut-on financer une partie de l’achat avec un crédit ?
Un apport combiné à un financement bancaire peut être envisagé, selon les conditions de la banque et les caractéristiques du projet.