Assurance logement meublé ou non meublé en Côte d’Ivoire : les obligations d’assurance ne doivent pas être déduites automatiquement de la seule présence de mobilier. Vérifiez d’abord le bail, le cadre légal ivoirien, la valeur et la propriété des biens, puis les garanties et exclusions du contrat. En location meublée, faites un inventaire contradictoire du mobilier et vérifiez qui l’assure. Les indemnités en cas d’incendie et de risques locatifs dépendent des responsabilités établies et des stipulations du contrat. Code CIMA, article 43.
La location meublée gagne du terrain en Côte d’Ivoire, portée par la demande des étudiants, jeunes actifs, expatriés et locations de courte durée. Mais derrière le choix “meublé ou non meublé”, une vraie différence se cache du côté… des assurances.
Garanties, responsabilités, risques, niveaux de couverture : locataires et propriétaires n’ont pas du tout les mêmes obligations selon le type de bail.
Voici le guide complet, mis à jour pour le marché ivoirien.
1️⃣ Meublé vs non meublé : qu’est-ce qui change vraiment ?
A. Définition simple
Logement meublé : l’essentiel pour vivre doit être fourni (lit, matelas, armoire, frigo, plaques de cuisson, table, chaises, etc.).
Logement non meublé : plus “nu”, le locataire apporte ses équipements et ameublements.
B. Conséquence directe côté assurance
➡️ La valeur du contenu assuré n’est pas la même, donc les risques non plus.
2️⃣ Obligations d’assurance : locataire meublé vs locataire non meublé
A. Locataire d’un logement non meublé
Doit toujours souscrire une assurance multirisque habitation (MRH) couvrant :
incendie
dégâts des eaux
explosion
responsabilité locative
éventuellement vol et bris de glace
B. Locataire d’un logement meublé
Les règles applicables doivent être vérifiées en Côte d’Ivoire sans reprendre automatiquement les obligations françaises.
Mais en pratique, certains bailleurs demandent une attestation d’assurance pour couvrir les risques liés aux équipements mis à disposition.
Les contrats MRH incluent :
➡️ Une garantie “Contenu du locataire”
➡️ Une garantie “Responsabilité civile”
C. Points d’attention pour le locataire d’un meublé
Franchise souvent plus élevée.
Obligation de déclarer la valeur du mobilier fourni par le propriétaire.
Exclusions possibles : brûlure de plaque de cuisson, dommages d’animaux domestiques, micro-ondes / frigo / TV.
3️⃣ Différences clés pour le propriétaire
A. Pour un logement non meublé
Le propriétaire doit couvrir uniquement :
les murs (assurance propriétaire non occupant – PNO)
les dommages structurels
les sinistres affectant les parties communes (si copropriété)
Pas d’obligation d’assurer les biens du locataire.
B. Pour un logement meublé
Le propriétaire doit envisager une couverture élargie, car le mobilier lui appartient.
Garanties indispensables :
Assurance PNO renforcée incluant :
mobilier
électroménagers
décorations
usure anormale
vol ou dégradation du locataire (selon contrat)
C. Risque financier accru
Un canapé, une TV 55”, un réfrigérateur, un lit queen-size…
La valeur totale peut atteindre 800 000 à 2 500 000 FCFA.
👉 Un seul sinistre peut effacer une année de revenus locatifs.
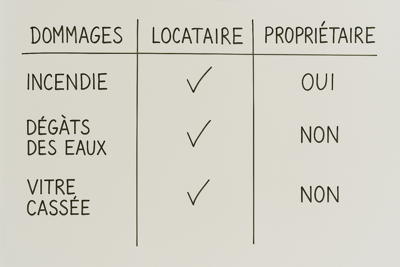
4️⃣ Qui indemnise quoi ? Le tableau clair
Pour le locataire non meublé
| Type de dommage | Qui paie ? | Comment ? |
|---|---|---|
| Incendie causé par le locataire | Assurance locataire | Responsabilité locative |
| Dégât des eaux venant de chez lui | Assurance locataire | RC habitation |
| Vol | Assurance locataire | Si souscrit |
| Endommagement des murs | Assurance du propriétaire | Garantie PNO |
Pour le locataire meublé
| Type de dommage | Qui paie ? | Comment ? |
|---|---|---|
| Dégradation du mobilier fourni | Locataire ou assurance locataire | Déclaration valeur du mobilier |
| Incendie / Dégât des eaux | Assurance locataire | MRH |
| Vol du mobilier | Assurance propriétaire (souvent) | Selon contrat PNO |
5️⃣ Les garanties spécifiques aux logements meublés
A. Assurance du mobilier
Indemnisation en cas de :
incendie
dégât des eaux
vol
vandalisme
choc électrique / surtension
bris accidentel (TV, vitre, miroir)
B. Assurance électroménager
Très utile pour :
réfrigérateur
micro-ondes
plaques
climatiseur
machine à laver
C. Assurance courte durée (Airbnb, résidences meublées)
Les sinistres sont plus fréquents du fait du turn-over.
➡️ Certains assureurs ivoiriens proposent aujourd’hui une option “locataire de passage”.
6️⃣ Coûts d’assurance : meublé vs non meublé
A. Pour le locataire
Location non meublée : tarif sur devis
Location meublée : tarif sur devis (selon valeur du mobilier)
B. Pour le propriétaire
PNO non meublé : tarif sur devis
PNO meublé : tarif sur devis
C. Pourquoi cette différence ?
Valeur du contenu
Risque accru d’usure prématurée
Taux de rotation des locataires
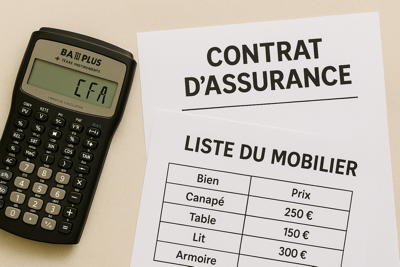
Coût moyen des sinistres : TV + frigo = 350 000 à 500 000 FCFA
7️⃣ Les erreurs fréquentes à éviter
❌ Pour les locataires
Penser que le mobilier est automatiquement couvert
Sous-estimer la valeur de ses propres biens
Ne pas vérifier les exclusions (ex : TV cassée = souvent exclu)
❌ Pour les propriétaires
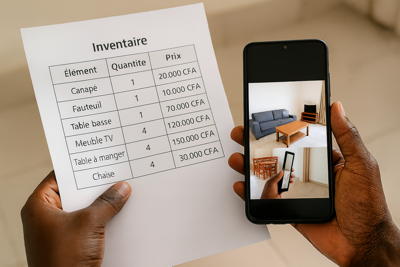
Ne pas faire d’inventaire précis et daté
Oublier de prendre des photos avant l’entrée du locataire
Souscrire une assurance de base “murs seulement” alors que le bien est meublé
Ne pas intégrer la clause d’obligation d’assurance dans le bail
8️⃣ Comment choisir la bonne assurance ?
Pour les locataires
Vérifier la valeur assurée minimale
Choisir une franchise raisonnable
Inclure le vol si zone sensible
Déclarer chaque sinistre immédiatement
Pour les propriétaires
Ajouter une clause “obligation d’assurance” dans le bail
Exiger l’attestation MRH à chaque renouvellement
Assurer le mobilier à sa juste valeur
S’orienter vers une PNO renforcée si meublé de standing
9️⃣ Conclusion : meublé ou non meublé, l’assurance change tout
Pour un locataire, le type de logement choisi influence directement :
✔ le prix de l’assurance
✔ les responsabilités en cas de sinistre
✔ la protection de ses biens personnels
Pour un propriétaire, la question est encore plus stratégique :
✔ la valeur du mobilier augmente le risque
✔ une PNO renforcée est indispensable pour éviter les mauvaises surprises
✔ la bonne assurance protège la rentabilité locative
➡️ Meublé = plus rentable mais plus risqué.
➡️ Non meublé = plus simple mais moins flexible.
Avec la bonne couverture, les deux modèles deviennent sécurisés… et sereins pour tous.
FAQ — Assurance logement meublé ou non meublé
Le mobilier du propriétaire est-il automatiquement couvert ?
Non. Vérifiez que le contrat inclut les biens du bailleur, leurs valeurs déclarées et les événements garantis.
Le locataire est-il toujours obligé de souscrire une MRH ?
Ne présumez pas d’une obligation générale identique à la France : vérifiez le droit ivoirien applicable et les exigences du bail.
Une location de courte durée nécessite-t-elle une garantie spécifique ?
Il faut signaler à l’assureur l’usage du logement, notamment les séjours de courte durée, et obtenir confirmation des garanties.
À consulter également : notre guide des garanties et exclusions de l’assurance multirisque habitation.